Dans le précédent article, nous avons décrit l’indicateur ACES dans ses grandes lignes. Nous avons vu de quelle manière il répond à un besoin auquel ni l’ACV, ni CRREM, ne répondent parfaitement.
Dans le présent article, nous montrons que ACES est en réalité un « synthèse » entre l’ACV et CRREM. Nous montrons ensuite qu’il existe une l’analogie de forme entre ACES, et le plan comptable dans le domaine économique.
Le positionnement par rapport à l’ACV et CRREM
Le graphe ci-dessous résume le positionnement de l’indicateur ACES par rapport à l’ACV (LCBI, par exemple), et CRREM, et illustre la complémentarité des approches :
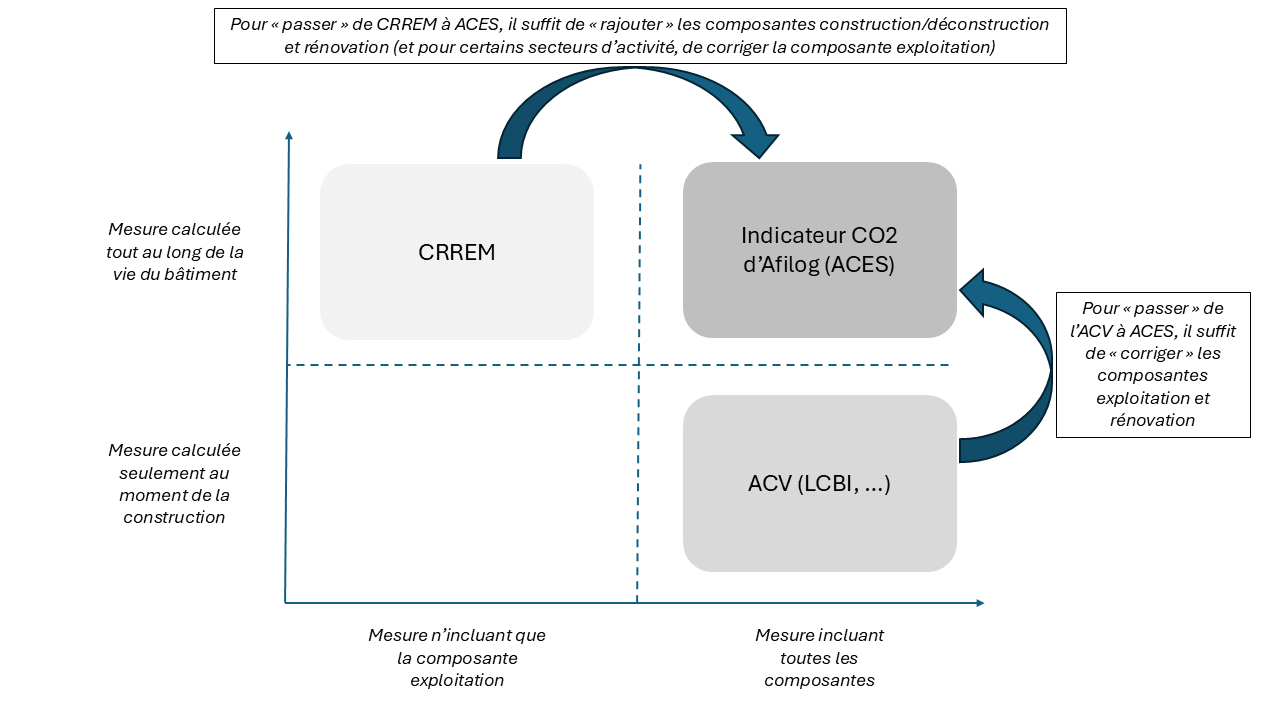
ACES est complémentaire du référentiel CRREM. Il en reprend la simplicité, et le principe d’objectifs précis, de trajectoires, et d’évaluation individuelle d’actifs et de portefeuilles, en regard de ces trajectoires. Il le complète en y ajoutant les composantes de l’empreinte CO2 que CRREM ne prend pas en compte, à savoir la construction / déconstruction, et la rénovation ; noter que, pour certains secteurs d’activité (dont la logistique – cf. ci-dessus), il faut par ailleurs « corriger » la composante exploitation en fonction du périmètre et des conditions climatiques et d’exploitation.
ACES est également complémentaire de démarches ACV (labellisation LCBI par exemple) : en réalité, l’indicateur ACES est le prolongement, dans la vie du bâtiment, de la mesure de l’empreinte CO2 calculée dans le cadre d’une telle démarche :
- par définition, l’indicateur ACES, pour un actif venant d’être construit, est égal à l’empreinte CO2 telle que calculée à la construction dans le cadre de la démarche ACV
- puis, lorsque le bâtiment rentre en exploitation, l’indicateur est « corrigé», pour tenir compte des consommations réelles et des éventuelles rénovations
- Il n’est donc aucunement nécessaire, pour un acteur ayant réalisé une ACV, et souhaitant suivre l’évolution dans le temps de l’indicateur, de « refaire » cette ACV
L’analogie avec le plan comptable dans le domaine économique
Pour mieux comprendre la structure d’ACES, et en particulier le choix de l’amortissement de certaines empreintes présenté dans le précédent article, on pourra raisonner par analogie avec un compte de résultat « comptable ».
Dans cette analogie, on considérera que l’empreinte CO2 induite par l’exploitation est comptabilisée comme une charge, tandis que les empreintes CO2 induites par la construction/déconstruction et la rénovation sont comptabilisées comme des amortissements (avec des durées d’amortissement définies).
La valeur obtenue pour l’indicateur est un « résultat » au sens comptable du mot, égal à la somme des charges et des amortissements de l’année.
Toujours dans cette analogie, ce résultat est affecté au compte « report à nouveau » dans le bilan. En fin de vie du bâtiment, le compte « report à nouveau » du bilan comptabilise la somme de tous les résultats, c’est-à-dire la somme de la valeur des indicateurs sur toutes les années de la vie du bâtiment. Cette somme est par construction égale aux émissions CO2 totales du bâtiment sur l’ensemble de sa durée de vie, telles qu’elles auraient pu être comptabilisées dans le cadre de la méthode ACV (si l’on avait pu reconstituer toutes les données de consommations et de conditions d’exploitation de toutes les années écoulées).
On peut ainsi synthétiser ce qui précède dans le tableau de correspondance suivant :
| Comptabilité financière | Comptabilité carbone |
| Amortissement | Amortissement carbone |
| Charges | Émissions en exploitation |
| Résultat annuel | Indicateur de pilotage ACES |
| Bilan | Empreinte cumulée |
Noter que l’analogie avec le plan comptable n’est pas fortuite ; elle nous parle du « fond », c’est-à-dire qu’une comptabilité carbone, comme une comptabilité financière, a pour objet de mesurer, comparer et piloter la performance dans le temps, et repose sur un ensemble de conventions alignées sur cet objet.
Dans de prochains articles, nous rentrerons un peu plus dans le « cœur » de la construction d’ACES, et nous présenterons et justifierons les « conventions comptables » clé utilisées pour le calcul de l’indicateur.