Dans un précédent article, nous avons défini les principes de la comptabilité carbone de l’immobilier.
Ci-dessous, nous présentons les grandes lignes d’ACES, qui peut être considéré comme une première instanciation d’une comptabilité carbone de l’immobilier (ici, de l’immobilier logistique).
Les grandes lignes d’ACES
ACES est un indicateur de pilotage (un indicateur est une mesure « interprétée », qui permet de communiquer aisément et de se donner des objectifs de progrès) couvrant tout le cycle de vie du bâtiment, défini sur une échelle unique – en kg eqCO2/m²/an[1] -, commune à tous les bâtiments. Cet indicateur a été dénommé « ACES », pour souligner, via le mot « scale », la centralité du principe de l’échelle unique pour l’évaluation de tous les bâtiments qui a déterminé sa définition.
L’indicateur est calculé pour une année donnée A ; il est défini comme la somme de trois composantes :
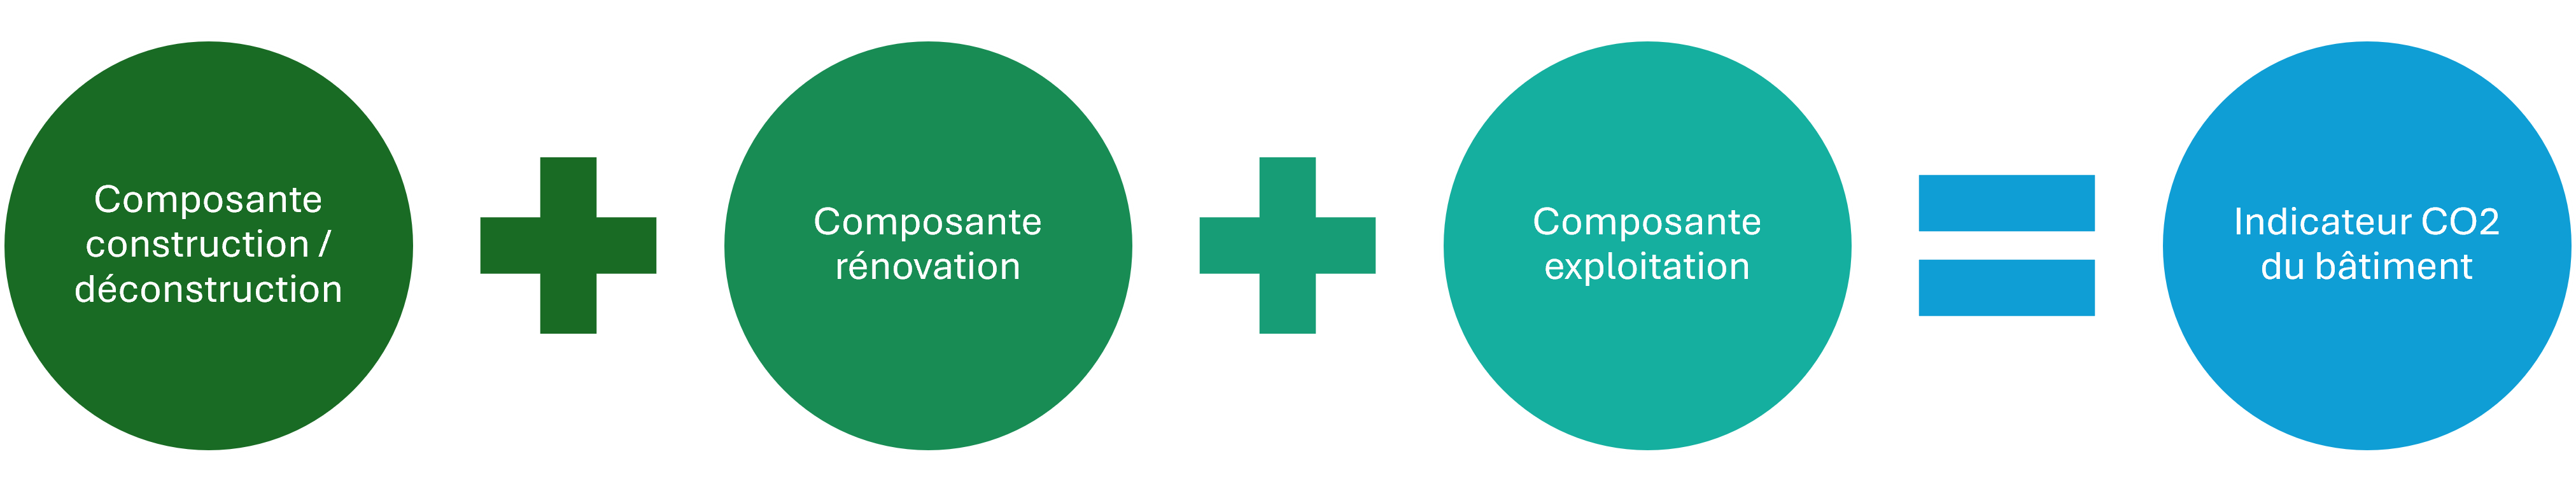
- une composante construction / déconstruction, égale à l’empreinte CO2 – telle que calculée selon des méthodes ACV standard[2] – de la construction et de la déconstruction, divisée par une durée de vie conventionnelle du bâtiment
- une composante rénovation, égale à l’empreinte CO2 cumulée (de tout ou partie) des travaux réalisés avant l’année A, divisée par une durée de vie conventionnelle des équipements sous-jacents
- une composante exploitation, égale aux émissions (redressées – ce point sera abordé dans d’autres articles) induites par l’exploitation pendant l’année
Les trois composantes, et l’indicateur, sont exprimés en kg eqCO2 / m² / an.
Le choix de l’amortissement des immobilisations
Le choix de « l’amortissement des immobilisations » (résultant de la construction, ou de la rénovation), c’est-à-dire du lissage dans le temps des empreintes CO2 des composantes construction / déconstruction et rénovation, s’explique ainsi : s’il est vrai que les émissions associées à la construction ou à la rénovation sont générées à un instant donné, l’objet de l’indicateur n’est cependant pas de retracer la chronologie des émissions, mais bien de caractériser l’empreinte CO2 du service immobilier rendu par le bâtiment.
Or ce service est fourni pendant toute la durée de vie du bâtiment construit ou des équipements rénovés.
Le lissage de l’empreinte résultant de la construction, ou de la rénovation sur une durée de vie conventionnelle permet ainsi de rattacher à chaque année d’exploitation une fraction de l’empreinte CO2 des investissements qui rendent possible le service immobilier rendu. (Noter que si, au contraire, on attribuait la totalité de l’empreinte de construction ou de rénovation à la seule année de réalisation des travaux, alors cela reviendrait à faire porter sur une seule année les émissions d’une action dont les conséquences s’étendent sur plusieurs années.)
On relèvera que, sans amortissement, deux bâtiments identiques auraient des indicateurs très différents selon que l’on se placerait l’année de leur construction, ou quelques années plus tard. Ce qui contreviendrait à l’objectif recherché de disposer d’un indicateur unique permettant une comparaison significative des actifs entre eux.
On soulignera, sur ce sujet, les deux points suivants :
- la métrique représentative du service immobilier rendu est le m² x an – non le m² -. Les émissions CO2 sont donc logiquement rapportées à cette métrique ; c’est pour cette raison que l’unité de l’indicateur est le kg eqCO2 / m² / an.
- les durées conventionnelles retenues ne prétendent pas nécessairement reproduire la durée de vie exacte de chaque actif / équipement ; elles visent d’abord à assurer l’alignement de l’indicateur aux besoins. (Il s’agit d’une « convention comptable ».)
Le choix du périmètre et le redressement pour la composante exploitation
On soulignera également que, pour les trois composantes (construction / déconstruction, rénovation et exploitation) ci-dessus, le périmètre pris en compte est celui des seuls usages bâtimentaires (chauffage, éclairage, etc…), à l’exclusion des usages liés au process particulier de l’exploitant du bâtiment (convoyeurs, recharge de chariots, par exemple, dans le cas de la logistique) et à la recharge de véhicules électriques ; ce choix de périmètre est nécessaire pour correctement caractériser la performance intrinsèque du bâtiment, ce d’autant plus que – dans certains secteurs (logistique, surfaces commerciales…) – les usages process peuvent être importants, et très variables dans le temps.
Pour les mêmes raisons (besoin de caractériser la performance intrinsèque du bâtiment), le calcul de la composante exploitation fait intervenir un redressement – selon des règles définies – sur un climat et une exploitation (définie dans le cas de la logistique « sec » comme 3744 heures / an et 12°C de consigne de chauffage) conventionnels (autre exemple de « convention comptable »).
Toujours pour les mêmes raisons, les éventuels dispositifs de production d’énergie renouvelable présents sur ou à côté du bâtiment – photovoltaïque, éolien – ne sont pas inclus dans le périmètre – ou ne sont inclus que sous certaines conditions [3].
***
Les choix ci-dessus seront discutés et précisés dans de prochains articles, qui traiteront des « conventions comptables » applicables à la comptabilité carbone de l’immobilier, ici pour la logistique sec (donc pour l’indicateur ACES défini par Afilog).
[1] L’unité kg eqCO2 signifie kilogramme “équivalent CO2 » ; en effet, l’on intègre dans le calcul tous les gaz à effet de serre, qu’il s’agisse de CO2 ou d’autres gaz ; lesquels sont « convertis » en « équivalent CO2 ».
[2] ou à partir de valeurs conventionnelles s’il s’agit d’un bâtiment pour lequel on ne dispose pas d’ACV
[3] Le raisonnement qui a conduit à exclure la production d’énergie renouvelable du périmètre s’appuie – notamment – sur les considérations suivantes : (i) on ne s’intéresse qu’à la production autoconsommée, (ii), l’autoconsommation ne contribue – le plus souvent (au moins dans le cas de la logistique) – que marginalement aux usages bâtimentaires, et (iii) l’évaluation de la part de l’autoconsommation alimentant de tels usages bâtimentaires est – souvent – difficile à réaliser dans la pratique. Ce point sera discuté plus avant dans un prochain article.